会計のあとに受け取るレシートの隅に、Tと13桁の数字が印字されていることがあります。インボイス制度の登録番号です。2023年10月に始まったこの制度は、2026年10月1日に一つ目の区切りを越えました。免税事業者からの仕入れの控除割合が下がり、2割特例が終わりに向かい、個人事業者には3割特例が用意される。店の側にも、会社の経費で食事をする側にも、少しずつ効いてくる変わり目です。
税の話なのでどうしても硬くなりますが、飲食店に関わるところは案外しぼれます。国税庁の令和8年度税制改正の案内と、インボイス制度の特設サイトで確かめられる範囲の話です。
消費税の「差し引き」に関わる仕組み
正式な名前は「適格請求書等保存方式」です。消費税は、売上にかかった消費税から仕入れにかかった消費税を差し引いて納めます。この差し引く処理が仕入税額控除で、制度が始まってからは、控除を受けるために売り手が交付した適格請求書(インボイス)の保存が原則として必要になりました。
インボイスを交付できるのは、税務署に申請して登録を受けた適格請求書発行事業者だけです。登録を受けると、Tと13桁の数字からなる登録番号が通知されます。国税庁の案内では、免税事業者はインボイスを交付できず、交付するには課税事業者になったうえで税務署長の登録を受ける必要があるとされています。登録するかどうかは事業者の選択で、義務ではありません。
レシートの番号が登録されたものかどうかは、国税庁の適格請求書発行事業者公表サイトで検索できます。経理で番号を打ち込む人は、桁が合わないときにここで見ると早いです。
飲食店は簡易インボイスを出せる
不特定多数の客を相手にする小売業や飲食店業、タクシー業などは、通常のインボイスに代えて「適格簡易請求書」(簡易インボイス)を交付できます。会計のたびに客ごとの書類を作るのは無理があるので、こういう形が用意されています。
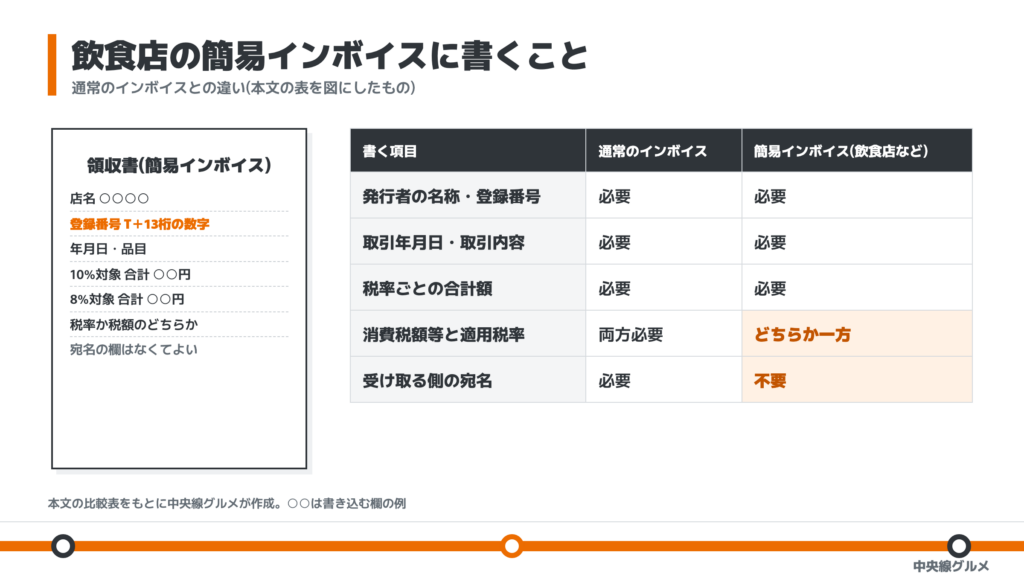
書く項目は、通常のインボイスより少なくて済みます。国税庁のQ&A(問58)とタックスアンサーをもとに並べると、違いは下の2行です。
| 書く項目 | 通常のインボイス | 簡易インボイス(飲食店など) |
|---|---|---|
| 発行者の名称・登録番号 | 必要 | 必要 |
| 取引年月日・取引内容(軽減税率の対象品目はその旨) | 必要 | 必要 |
| 税率ごとの合計額 | 必要 | 必要 |
| 消費税額等と適用税率 | 両方必要 | どちらか一方 |
| 受け取る側の宛名 | 必要 | 不要 |
上の図は、この表を絵にしたものです。登録番号と税率ごとの合計額が入ったレシートなら成り立つことが多いのですが、レジの設定しだいで抜ける項目もあります。自分の店のレシートを一枚取って、表の行と見比べるのがいちばん早い確かめ方です。分からないところは、レジやキャッシュレス端末のメーカーや販売店に聞いてください。
宛名については、要件としては要りません。客から宛名入りの領収書を頼まれたときに書き添えるのは、また別の話です。
2026年10月1日から変わったこと
根拠は、国税庁の令和8年度税制改正の特集ページと、その資料「インボイス制度に関する令和8年度税制改正について」です。
免税事業者からの仕入れは70%に
制度が始まってからは、免税事業者などインボイス発行事業者以外から仕入れた分は、原則として仕入税額控除を受けられません。ただ急に全部なくすと影響が大きいので、仕入れにかかった消費税の一定割合を控除できる経過措置があります。令和8年度の改正でこの経過措置が延び、割合は次のように段階的に下がります。
| 期間 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 控除不可 |
2026年10月1日からは70%です。仕入先の八百屋さんや個人の生産者が免税事業者のまま、という店は、ここが少しずつ効いてきます。
あわせて、この経過措置を使える金額に上限があります。一つの免税事業者等からの課税仕入れの合計額が一定額を超えると、超えた部分には経過措置が使えません。上限は1億円(改正前は10億円)で、2026年10月1日以後に開始する課税期間から適用されます。沿線の小さな店の仕入れでこの額に届くことは、あまりないと思います。
2割特例が終わり、個人事業者には3割特例
免税事業者だった人がインボイス制度を機に登録した場合、納める消費税を売上にかかる消費税の2割に抑えられる「2割特例」があります。国税庁の資料では、2割特例の適用期限は令和8年9月30日の属する課税期間です。暦年で申告する個人事業者なら令和8年分が最後にあたります。
その後の緩和として、個人事業者に限り、令和9年分と令和10年分の消費税の確定申告に「3割特例」が設けられました。対象は、インボイス発行事業者の登録を受けたことで免税事業者から課税事業者になった個人事業者です。基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であることも要件で、法人にはこの特例はありません。
| 制度 | 対象 | 適用 | 納める税額の目安 |
|---|---|---|---|
| 2割特例 | インボイス制度を機に登録した事業者 | 令和8年9月30日の属する課税期間まで | 売上税額の2割 |
| 3割特例 | 登録で課税事業者になった個人事業者で、基準期間の課税売上高が1,000万円以下 | 令和9年分・令和10年分の確定申告 | 売上税額の3割 |
手続きの細かいところや、自分が対象に入るかどうかは、国税庁の特集ページの要件で確かめてください。2割から3割へ。数字としては小さな差に見えますが、売上税額の1割分だけ納付が増えるわけで、資金繰りの計算は早めにしておいたほうが落ち着けます。
少額特例は2029年9月30日まで
買い手側の特例として、少額特例があります。基準期間の課税売上高が1億円以下か、特定期間の課税売上高が5,000万円以下の事業者なら、税込1万円未満の課税仕入れは帳簿の保存だけで控除できます。終わりは令和11年9月30日、つまり2029年9月30日です。1万円未満かどうかは、1商品ごとではなく1回の取引の税込金額で見ます。市場や小さな商店で少額の仕入れをする飲食店には、助かる特例だと思います。
簡易課税は2年続ける前提で
2割特例のあとに簡易課税制度を選ぶ人もいると思います。国税庁の案内では、簡易課税制度は選択したら原則として2年間は継続適用する必要があります。1年だけ試して戻す、はできない前提で考えてください。
インボイス制度の見直しは、今後も公表資料が更新される可能性があります。国税庁のタックスアンサーには、令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡の消費税率が引き下げられるとの案内も載っています。詳しくは国税庁の消費税率引下げ特設サイトで見てください。申告や取引条件を決める前に、国税庁の最新の案内か税理士に確かめておくと安心です。
店の側で分かれる三つの道
- すでに課税事業者で登録済みの店:簡易インボイスを出せるレジの設定になっているかを確かめる。免税事業者からの仕入れが多い店は、2026年10月から控除割合が70%に下がった点も見ておく
- 課税事業者だが未登録の店:法人客が多い店は、取引先から登録を求められることがある。登録すると消費税の扱いが変わるので、国税庁の案内で手順を確かめてから決める
- 免税事業者のまま営業する店:個人客が中心なら、登録しなくても店の営業に大きな影響は出にくい。会社の会食や宴会の予約を取りたい場合は、客側が仕入税額控除を受けにくい点が影響することがある
どれが正しいという決まりはありません。売上に占める法人客の割合、仕入れの構造、これまで免税事業者として得ていた分の大きさで、判断は店ごとに変わります。特例を使える期間が限られているので、2割特例が終わりに向かうこの秋は見直しの節目です。迷うなら、税務署の相談窓口か税理士に数字を持っていくのがいちばん早いと思います。
食べる側はどこまで気にするか
仕入税額控除を受けるのは事業者です。自分のお金で食べる分には、登録番号があってもなくても関係がありません。気にするのは、会社の経費で飲食する人と、個人事業主として食事代を経費にする人です。
経費で食事をするときに
・会計のときに、Tで始まる登録番号が入ったレシートか領収書を受け取っておく
・会社が少額特例の範囲なら、1万円未満の食事はインボイスがなくても帳簿で済む場合がある。使えるかどうかは会社の売上規模による
・店に登録番号がなくても、店を責めたり値引きを迫ったりしない。登録は義務ではない
簡易インボイスに宛名の記載は要りませんが、宛名入りの領収書を会社から求められることはあります。これは会社の経理ルールの話なので、必要なら会計のときに伝えてください。消費税を含んだ総額の表示の決まりは飲食店の値上げと価格表示、総額表示義務と物価上昇のなかでの伝え方に書いてあります。
つまずきやすいところ
- 登録番号をレシートに印字しているつもりで、桁が違っていた。国税庁の公表サイトで番号を検索すれば、登録の有無を確かめられる
- 免税事業者の仕入先からの請求書について、控除割合の切り替え(2026年10月1日)を経理ソフトに反映し忘れる
- 2割特例が終わることを忘れ、翌年の消費税の納付額が急に増えて資金繰りが苦しくなる。個人事業者は3割特例、簡易課税、通常の計算のどれが合うかを試算しておく
- 簡易課税を1年で戻せると思っていた。原則2年間の継続適用
- レシートを感熱紙のまま保管して、文字が薄れる。写真やデータで残す決まりを先に作っておく
自分の店や会社がどの扱いになるかは、税務署の相談窓口や税理士などに確かめてください。
レジの前で浮かぶ疑問
インボイスの登録番号がないレシートは無効ですか
レシートとして無効になるわけではありません。受け取った側の事業者が仕入税額控除を受けるには、原則として登録番号入りのインボイスが必要になる、という話です。個人が自分の食事代として受け取る分には影響しません。
飲食店の領収書に宛名は必要ですか
簡易インボイスとしては不要です。国税庁のQ&Aでも、書類の交付を受ける事業者の氏名又は名称の記載は要らないとされています。会社の経費精算の社内規則で宛名を求められることはあり、その場合は法令ではなく社内ルールの話になります。
免税事業者の店で食事をした会社は、消費税の控除を受けられませんか
原則として仕入税額控除は受けられませんが、経過措置により2026年9月30日までは80%、同年10月1日から2028年9月30日までは70%が控除できます。1回の取引が税込1万円未満なら、基準期間の課税売上高が1億円以下などの会社は、少額特例で帳簿だけで控除できる場合があります。
個人経営の小さな店でも登録したほうがよいのですか
登録の義務はありません。個人のお客が中心で、法人客の会食や宴会が少なければ、登録しないという判断もありえます。法人の取引先が多い店や、これから増やしたい店は、登録するかどうかを税理士と相談して決めるのがよいと思います。
2割特例が終わると税額はいくら増えますか
売上や仕入れの内容で変わるので、一概には言えません。2割特例では売上税額の2割を納めれば済みましたが、その後は個人事業者なら3割特例(令和9年分・令和10年分、基準期間の課税売上高1,000万円以下)、それ以外は通常の計算か簡易課税制度になります。簡易課税制度は選択したら原則2年間の継続適用なので、届出の期限とあわせて確かめておいてください。
レジで簡易インボイスを発行するのに特別な機器が要りますか
必要なのは記載事項を満たした書類で、どの機器で出すかは店の設備しだいです。普段使っているレジやキャッシュレス端末の設定で上の表の項目を満たせるかを見て、足りなければメーカーや販売店に聞くと早いです。
秋の区切りを過ぎて
飲食店は、宛名の要らない簡易インボイスを出せます。2026年10月1日からは免税事業者からの仕入れの控除割合が80%から70%に下がり、2割特例は令和8年9月30日の属する課税期間で終わります。個人事業者には令和9年分・令和10年分の3割特例があり、少額特例は2029年9月30日まで。店の人は登録の有無と納税額の見通しをこの時期に見直し、食べる側は経費にするときだけ登録番号入りのレシートをもらっておく。覚えておくのはそのくらいです。
店側の支払い環境は中央線沿線の飲食店におけるキャッシュレス決済比率の変化、飲食業界の公表データは中央線沿線の飲食店経営の今、外食売上107.3%と倒産1,002件を公表データで読むに書いてあります。
出典
- 国税庁「インボイス制度に関する令和8年度税制改正について」(免税事業者等からの課税仕入れの経過措置 80%・70%・50%・30%・控除不可の期間、3割特例、2割特例の適用期限、少額特例の終期)(2026年11月3日確認) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026004-099-01-2.pdf
- 国税庁「令和8年度税制改正特集」(3割特例の要件 登録で課税事業者になった個人事業者・基準期間の課税売上高1,000万円以下・令和9年分と令和10年分、経過措置の上限1億円(改正前10億円)は令和8年10月1日以後に開始する課税期間から、簡易課税制度は原則2年間継続適用)(2026年11月3日確認) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
- 国税庁軽減税率・インボイス制度対応室「インボイス制度 〜基礎編〜」(令和8年5月。飲食店業などが交付できる適格簡易請求書、免税事業者は発行できず登録が必要な点、少額特例の要件と1回の取引での判定)(2026年11月3日確認) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0023011-048_02.pdf
- 国税庁「適格請求書等保存方式に関するQ&A」問58 適格簡易請求書の記載事項(宛名が不要、消費税額等か適用税率のいずれか一方)(2026年11月3日確認) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/58.pdf
- 国税庁 タックスアンサーNo.6625「適格請求書等の記載事項」(通常のインボイスの記載事項、小売業・飲食店業などの扱い、飲食料品の税率引き下げの案内)(2026年11月3日確認) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6625.htm
- 消費税法 第57条の4第1項・第2項(適格請求書、適格簡易請求書)(e-Gov法令検索、2026年11月3日確認) https://laws.e-gov.go.jp/law/363AC0000000108
- 国税庁 適格請求書発行事業者公表サイト「登録番号とは」(Tと13桁の数字からなる登録番号、番号の検索)(2026年11月3日確認) https://www.invoice-kohyo.nta.go.jp/about-toroku/index.html